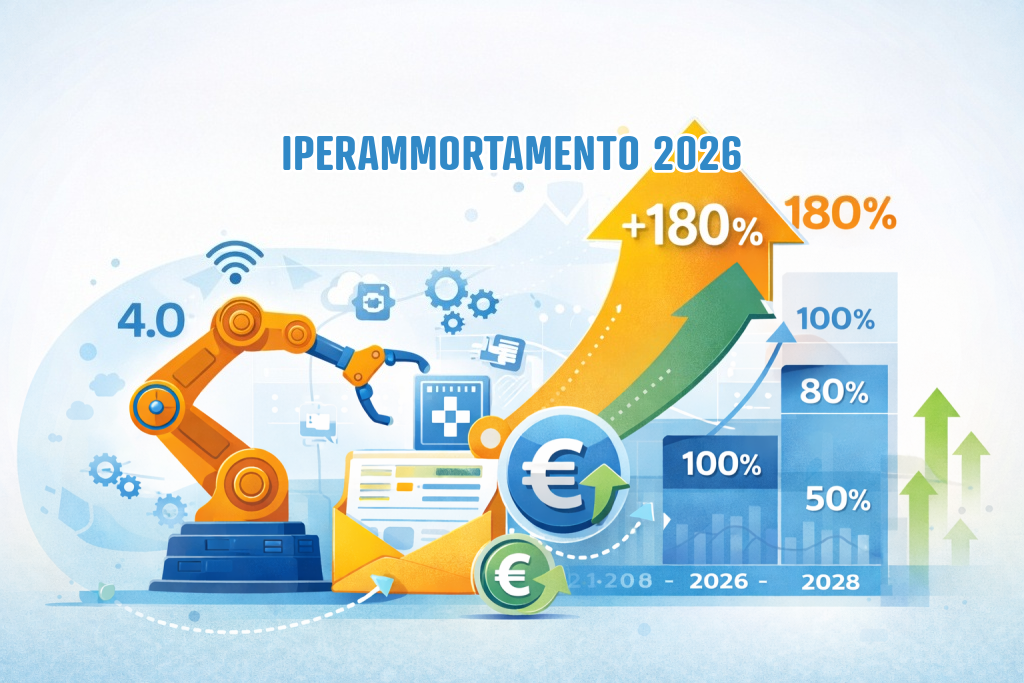
L’iperammortamento è la maggiorazione del costo fiscalmente rilevante per gli investimenti in beni strumentali nuovi funzionali alla trasformazione tecnologica e digitale delle imprese secondo il paradigma “4.0”.
La maggiorazione opera solo ai fini della determinazione delle quote di ammortamento e dei canoni di leasing deducibili.
La misura si applica agli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
La maggiorazione del costo è riconosciuta, in relazione agli investimenti agevolabili, nelle seguenti misure:
- +180% per investimenti fino a 2,5 milioni di euro;
- +100% per la quota oltre 2,5 milioni e fino a 10 milioni di euro;
- +50% per la quota oltre 10 milioni e fino a 20 milioni di euro.
La maggiorazione spetta per investimenti in:
- beni materiali e immateriali strumentali nuovi compresi negli elenchi degli Allegati IV e V alla legge di bilancio,
- interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.
Volete ricevere maggiori informazioni?


